主頁 ×
買樓 租屋 新盤 服務式住宅 海外物業
寫字樓出售 寫字樓出租 共享工作空間 服務式辦公室
按揭計算機
立即放盤
千居Spacious
1,000+ 個評分

目錄

Toggle table of contents dropdown
Search Icon
Search Icon
Loading indicator

找不到相關結果

【新盤認購】睇示位前準備:分清示範單位VS清水房

租買攻略 | 2026 年 10 月 13 日

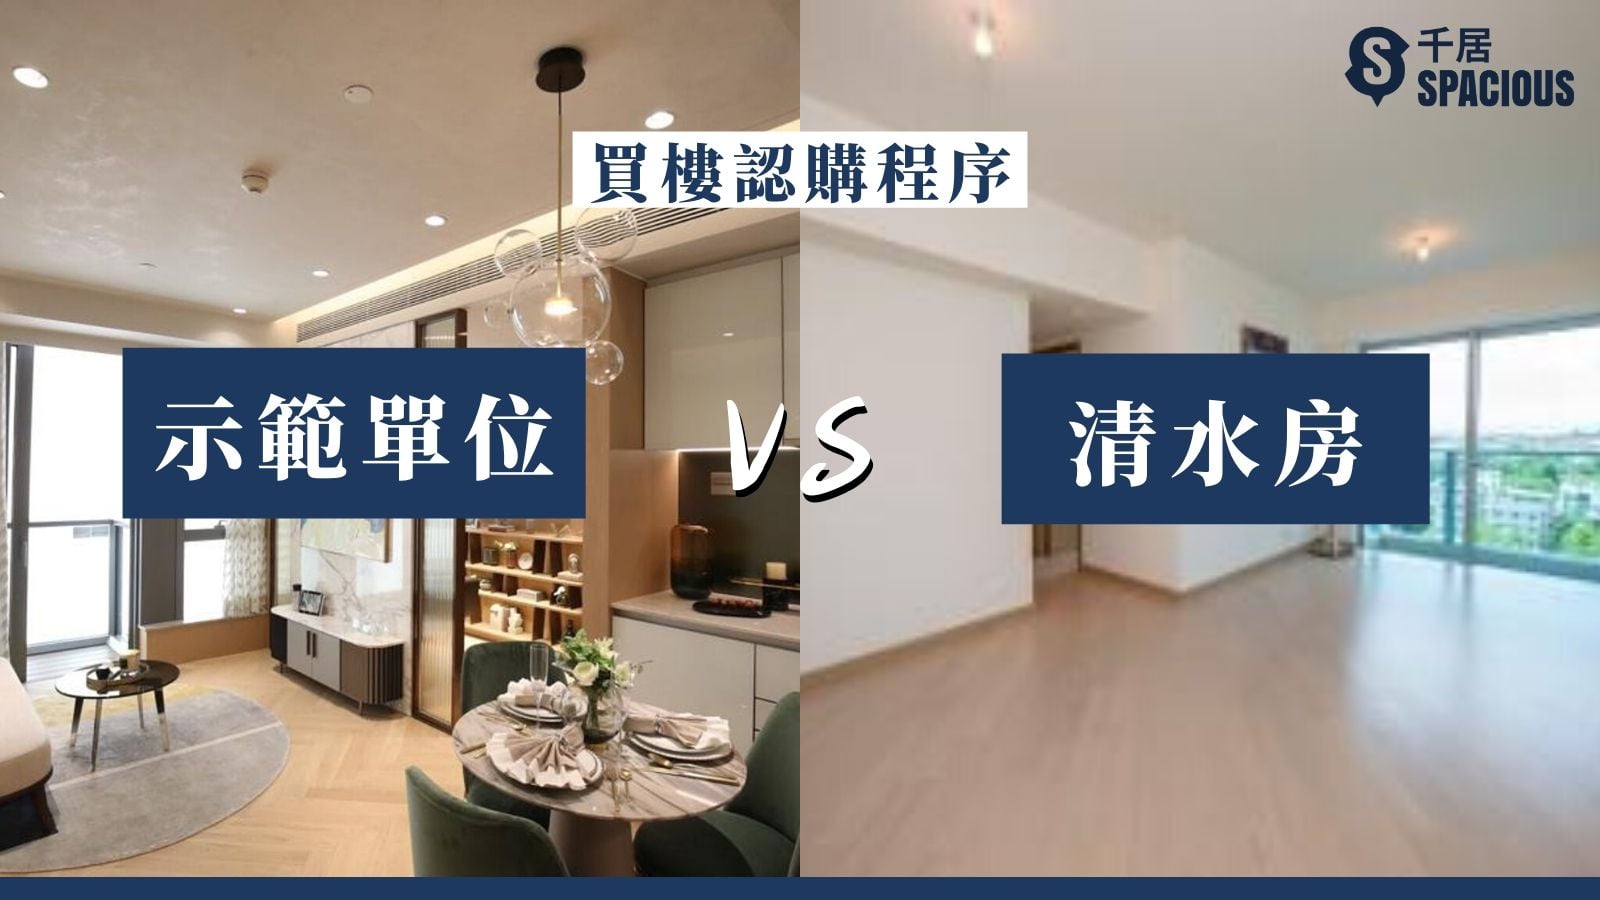
發展商推出新盤時,在收票前後或當日會同時開放示範單位,供公眾參觀,一般會根據每個戶型提供 2 款示範單位,一款是未經改動的「清水房」,另一款是經裝修和佈置後的示範單位。睇示範單位,有何注意事項,下文告訴您。

想緊貼樓市動向,立即追蹤千居 Facebook 及 Instagram 專頁(@spacious.hk),掌握最新地產資訊。


【延伸閱讀】購買新盤須知

買樓花程序 | 入票攻略 | 新盤一覽

樓花 VS 現樓 | 示範單位須知

售樓說明書教學 | 一手銷售條例重點

新樓入伙程序


近期更新

  • 差估署每月公布一手住宅成交數據,2026 年 8 月份一手住宅成交總數共 942 宗,較 7 月份的 796 宗,減少 146 宗,按月跌 18.34 %。(2026 年 10 月)

清水房

清水房,即無改動示範單位,亦是日後落成的交樓標準,單位間隔、用料、連帶傢私及家電等一切細節,都須與樓書所述一致。

假如清水房所展示的與樓書有出入,發展商必須在示範單位中,貼出告示說明兩者之間的分別。

買家在參觀示範單位當日,可從清水房中,實際感受一下新盤的用料質素。
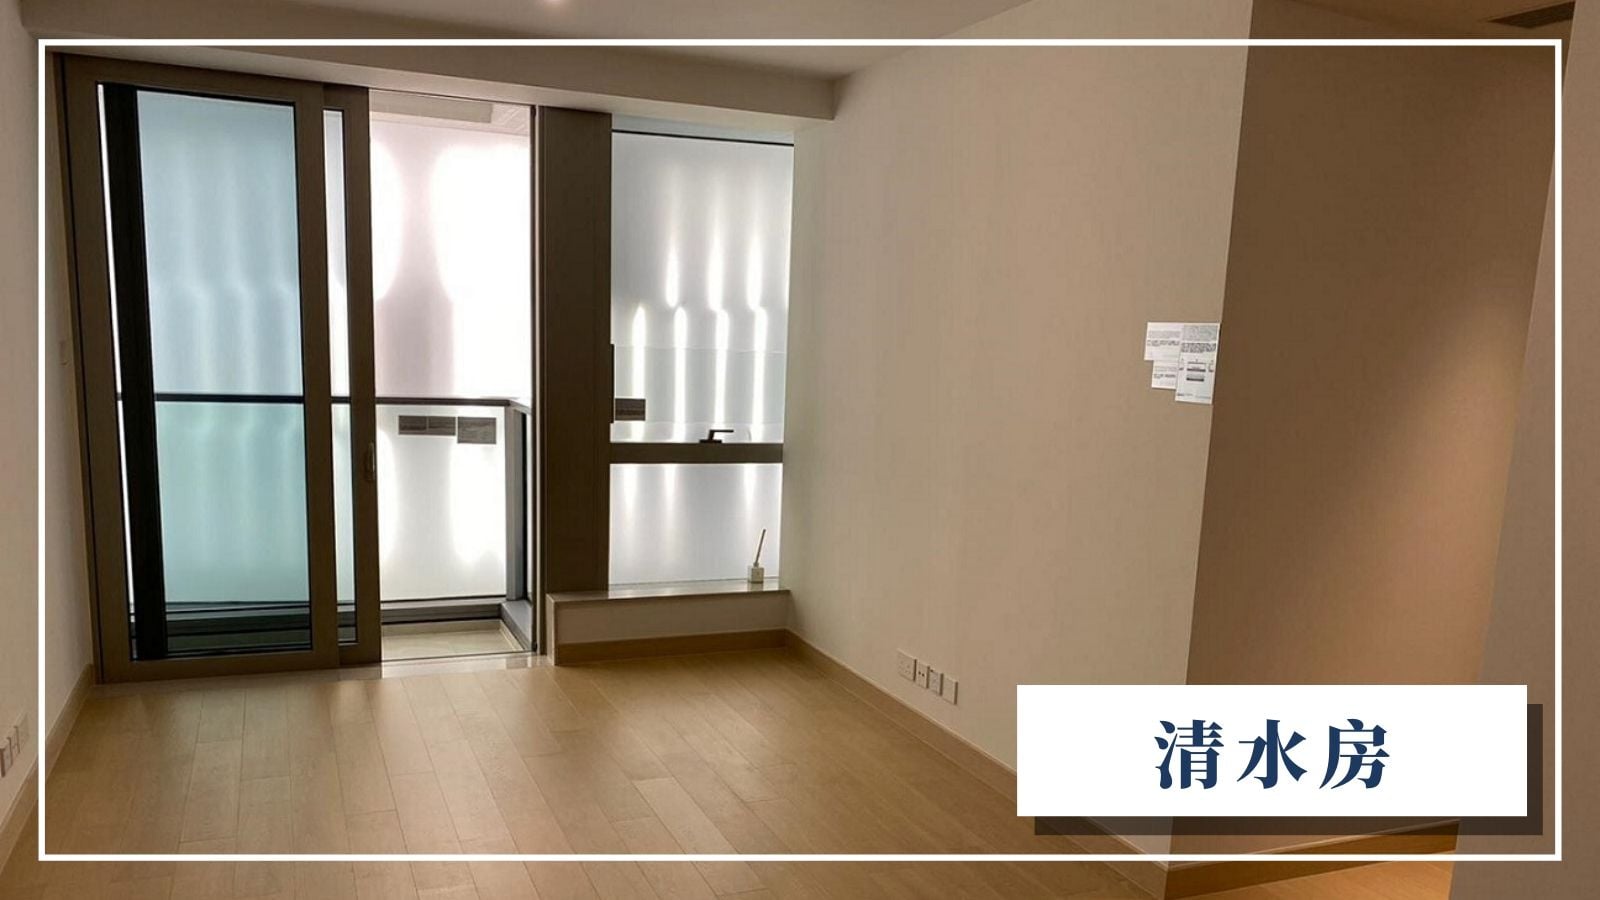
清水房

【買樓必讀】搜尋 600 萬內上車盤 →


經改動示範單位

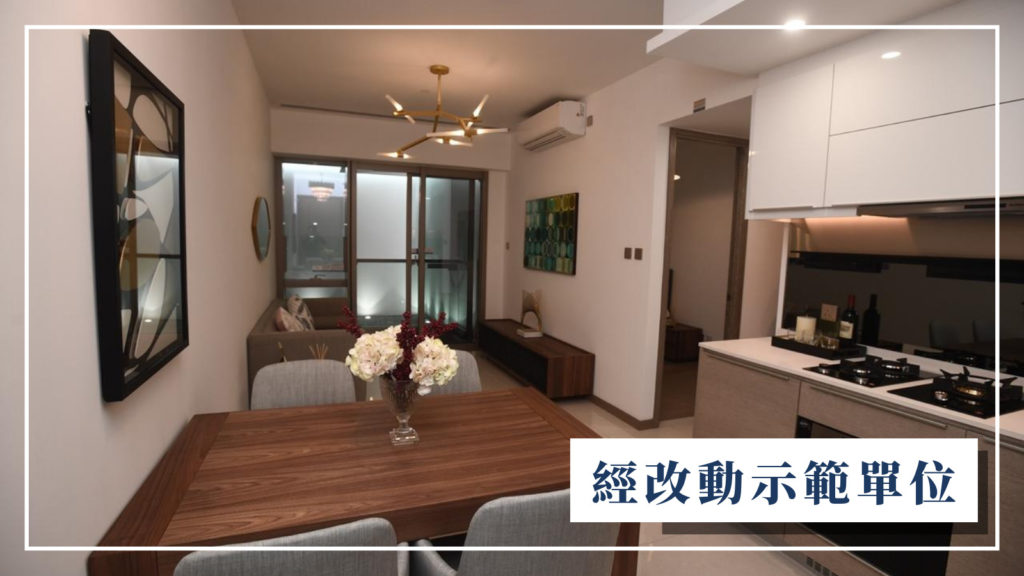
除了清水房外,發展商另外提供經改動的示範單位,作用是令媒體及準買家覺得單位實用美觀,這種連裝潢的示範單位,經過設計師精心佈置,間隔亦有可能被改動。

這類示範單位未能如清水房般,真實反映新盤質素預期。例如,賣方為提升空間感,會拆去間隔牆,並以鏡身、玻璃、共用入牆衣櫃等取代,看起來更加闊落。

針對這類改動,發展商需要在地上以實線畫出原間隔牆位置,以供準買家參考。

另外,設計師除了精心挑選色系風格,有時更會添置迷你傢俬,食飯枱凳、睡床、書枱等大型傢俬,或會比平時常見的細幾吋,讓單位看起來更寬敞。買家入伙時,或突然發現單位實用度大降,放不下當時單位的示範佈局。

不過,這些改動亦不是全無限制,示範單位內的間隔,必須是業主將來毋須經屋宇署批准,亦可進行改建而得出的佈局,否則不能使用。

【買樓必讀】搜尋所有放盤 →


示範單位參觀貼士

參觀清水房時,準買家宜自備度尺在單位內進行量度、拍照或錄影,進一步準確掌握新盤的大小和預期質素。

而在經改動的示範單位內,準買家雖可進行量度,但不一定准許拍攝,故準買家最好自備度尺,亦方便日後添置傢俬。


還在猶豫買新樓還是二手樓? 即上千居搵屋,樓盤資料一目了然!


【本週推介】搜尋全港最新上車盤 →


常見問題

如何得知示範單位內的尺寸?

可於展銷廳內索取售樓說明書,參閱開放示範單位的尺寸,同時帶備度尺,於清水房進行量度。

發展商開賣新盤,是否一定要提供示範單位?

根據《一手住宅物業銷售條例》,作為銷售方的發展商,不一定要提供示範單位;但若提供經改動的示範單位,則必須同時有清水房作參考。


延伸閱讀:十大屋苑揀樓攻略

港島:太古城|海怡半島 | 康怡花園

九龍:黃埔花園|美孚新邨|麗港城|新都城

新界:嘉湖山莊 | 第一城

離島:映灣園

WhatsAppFacebookWeChatGmailCopy LinkShare

延伸閱讀

訂閱最新地產資訊

緊貼地產市場最新動態與趨勢,做出更明智的選擇。

請輸入正確的電郵地址

推薦文章

租買攻略 | 2026 年 9 月 22 日

【相連單位】相連種類、優點、風險、常見問題

家庭成員多,又想同住大單位,可考慮入手相連單位。但原來放盤量甚少的相連,也有不同分類,甚麼是「原裝相連」?甚麼是「自製相連」?相連單位有甚麼優點及潛在問題?購買時有什麼注意事項?千居為你逐一解答。 立即跳往:相連單位種類|相連單位優點|購入相連單位風險|常見問題 近期更新 相連單位種類 相連單位,可理解為兩個上下或左右相鄰單位,打通成一個單位,可再細分為「原裝相連」或「自製相連」。 原裝相連 「原裝相連」是指發展商推出相連時,已向屋宇署申請打通單位,購入單位時,只有一張樓契,與一般獨立單位無異,複式單位便是其中一種常見例子。 自製相連 「自製相連」則是業主自行將兩個獨立、相鄰單位打通,購入這類單位,一般會涉及兩份樓契。 相連單位優點 靈活改動空間 比起相約面積的大單位,相連單位有更大的改動空間,可選擇是否保留多一個廚房、浴室,甚至合拼兩個單位大門。除此之外,屋主可以重新規劃不同區域,與家人共住的同時,又可保留私人空間。此外,市場上亦未必提供多達5房以上的分層戶,相連單位正好彌補不足。 回報較高 相連單位在市場並不常見,故常被視為特色樓盤,售價自然較高。一般而言,其售價比兩個同面積單位,大約高一至兩成。就算在樓市不明朗時,這類單位的價錢及出租比率,亦較同面積大單位高。 購入相連單位風險 未入則改動 自製相連單位,是原業主在發展商設計上作出改動,買家購入該類單位前,必須確認已完成屋宇署的入則申請。如單位改動未入則、有任何違規情況、或契約不清晰,日後轉售可能面臨法律訴訟。 多付印花稅(現已撤辣) 原裝相連單位,一般被視為是一個物業買賣,所在在計算物業印花稅上,等同於處理單一住宅物業。至於自製相連,本來是來自兩個獨立的物業,亦即一次過買入兩個單位。在撤辣之前,業主須至少為其中一間支付 7.5% 的新住宅從價印花稅。 例如,陳先生以首置身份買入自製相連單位,當中為單位A及單位B。兩個單位分別各有一張樓契。陳先生須就單位A繳交首置印花稅(較低稅率),而單位B則屬第二個物業,須繳交 7.5% 從價印花稅。 值得留意,財政司司長陳茂波在《2024-25年財政預算案》宣布,新住宅從價印花稅 (NRSD) 及額外印花稅 (SSD) 即日起全面撤銷,意味著任何買家(包括相連單位買家),只需按第 2 標準稅率繳付從價印花稅,亦可隨時在買入物業後放售,而毋須支付額外稅收。 減按揭成數(已取消) 無論哪一種相連單位,業主亦可向銀行遞交按揭申請,銀行會根據物業情況作出決定。一般而言,在銀行角度,原裝相連單位的按揭批核,與單一物業相同。 而自製相連單位的按揭申請,因視為買家購入多於一個按揭物業。金管局在2024年10月16日起,放寬了物業按揭措施,即使按揭申請人在申請按揭時,如果已有其他按揭在身,亦不用扣減按揭成數上限。 但是,在放寬之前,持有「自製相連」單位,由於是兩個分別的物業,因此業主申請按揭的成數上限會被下調一成,變相須支付更多首期。另有些情況,業主須補回相連牆,銀行才提供按揭承造。因此,在購入相連單位前,業主應先向銀行或按揭專員查詢意見。 雖然相連單位有價有市,惟市場供應不多,如果需要較大的居住空間,不妨留意不同屋苑的大單位,尤其現時按揭保險計劃進一步放寬,所需首期比以往少。想了解更多樓盤資訊,立即到千居尋找心水樓盤。  常見問題

租買攻略 | 2026 年 9 月 25 日

【低層單位】優點、缺點、常見問題

不少人可能覺得,同一棟建築物,低層單位總不如高層單位,住得高可享受開揚景觀,亦因此普遍高層單位造價較高。但低層樓是否沒有任何優點?缺點又會是什麼?讓千居為你整合住低層的利弊分析。 立即跳往:住低層優點|住低層缺點|常見問題 住低層優點 內園景較高層好 雖然高層單位較開揚,但對於向內園景的單位,低層更為著數,因視線直望內園,而高層單位則離內園很遠,通常只能望向對面樓景。 出入較方便  相比起高層單位,低層單位住戶在面對突發情況時,例如升降機停用及火警逃生,會更容易離開樓宇。再者,住極低層單位如1、2樓,平日可行樓梯做運動,免卻等候電梯的時間。 西斜較少 向西單位普遍有西斜問題,在夏季時,陽光直射入屋令室內升溫,但低層單位通常受到其他建築物遮擋,會比高層涼快。而在潮濕的日子,低層亦相對較少霧氣。 樓價較低 對於預算有限的置業人士,樓價會是最主要的考慮因素。翻查銀行估價及成交記錄,同一棟樓的單位價格,普遍由低至高遞增。換言之,低層單位叫價較低。 住低層缺點 採光差、私隱低 低層單位普遍被鄰近建築物遮擋,導致採光較差。另一方面,街上路人有可能看到低層單位的屋內情況,造成私隱問題,因此最好安裝窗簾。 噪音與廢氣 靠近街邊及公路的樓宇,低層單位須面對噪音及廢氣問題,嚴重時住戶或須長期關窗。此外,鄰近垃圾站的低層,亦容易受臭味及蚊蟲滋擾。若想減少蚊蟲入屋,可在窗戶或大門安裝防蚊紗網,既可打開窗戶通風,又有防蚊效果。 易受高層戶影響 低層業主更易受高層影響,最常見是冷氣機滴水問題。而設有平台的低層單位,或是在窗外晾曬衣服的低層戶,要小心高空擲物。曾有缺德住戶擲出未熄煙蒂,燒着晾曬衣物引發火警。 另外,部份樓宇的喉管設計,令低層單位容易受污水倒灌影響。大埔運頭塘邨運臨樓的低層戶,曾發生污水倒灌至客廳,原因疑似高層單位把雜物沖到馬桶。住戶可定期檢查渠管道狀況,如有異常,應立即聯絡通渠公司。 轉售易被壓價 在轉售低層單位時,買家常以不同理由,例如景觀不夠開揚、噪音、廢氣等負面因素,向業主壓價。令業主議價時處於劣勢。 其實低層單位質素,亦與樓宇座向、密度、鄰近建築物相關,所以低層戶亦有高低之分,如近年發展商推出低密度分層住宅,頗受市場歡迎。如果樓價是你主要的買樓考慮因素,低層單位會是不錯選擇,想了解更多樓盤資訊,即上千居尋找各區樓盤。 常見問題

租買攻略 | 2026 年 10 月 2 日

【財仔盤】財仔盤 vs 銀主盤、購入風險、常見問題

不少人因較低成交價而心儀銀主盤,其實市場上還有一種叫「財仔盤」,叫價甚至比銀主盤低。如果買家想入手「財仔盤」,會面對哪些風險?想知兩者有何分別,即看以下千居文章。 立即跳往:甚麼是財仔盤|甚麼是銀主盤|購入財仔盤風險|常見問題 近期更新 甚麼是財仔盤 「財仔盤」是指被財務公司收回後轉售的物業,債權人是財務公司,當原業主無法如期償還按揭貸款,一般斷供兩至三個月後,財務公司可向法庭申請收樓,再把物業拍賣或沽售,用作償還債務。 相比「銀主盤」,「財仔盤」較多借入數份按揭,俗稱「超按」,債務有可能高於樓價,導致負資產,令業權更複雜。但若出售樓價足以償還欠款,財務公司通常會接受,故財仔盤叫價,可能比「銀主盤」低,不一定跟隨大市走勢或銀行估價。 甚麼是銀主盤 「銀主盤」是指業主因斷供而被銀行收回的物業,與「財仔盤」的最大分別在於債權人指銀行,但亦有人把「財仔盤」歸類為「銀主盤」。 另一邊廂,「銀主盤」亦有可能是「超按盤」,但無論是否借入二按、三按或更多,只有第一債權人(即首個承按人)才有權拍賣「銀主盤」或「財仔盤」,而售樓所得的資金,同樣會先付給第一債權人,其後才到二按、三按債權人,如此類推。 購入財仔盤風險 涉及債務 一般而言,買家毋須承擔原業主的債務,但原業主可能仍未繳清物業相關費用,例如水電媒費用及管理費等,故買入後,新業主須承擔欠款。 除此之外,原業主可能在借貸時,填報該單位為地址,轉手後,新業主亦可能會面對追數公司的滋擾。一般而言,只要新買家表明欠款人不住在此單位,正規的追數公司通常不會再作滋擾。 業權不清 「財仔盤」的原業主可能有債務問題,如因欠債而被釘契,物業難以轉名,新買家亦難以向銀行申請按揭,增加轉售難度。入手財仔盤前,買家應先查冊了解業權情況。 裝修開支 由財務公司收回物業至成功拍賣,需時一年或更多,期間物業處於空置狀況,或導致日久失修,新買家接手後,一般要預留多些資金,用作翻新或裝修。 繳交辣稅(現時已撤銷) 凡經法院申請強拍的「銀主盤」或「財仔盤」,可獲豁免額外印花稅;但若財務公司不是按法庭判令出售,而該物業於上手業主購入後 2 年內轉售,則涉及額外印花稅,新買家或需繳付此稅款。 值得留意,額外印花稅 (Special Stamp Duty, SSD) 已於 2024 年 2 月 28 日撤銷。 雖然財仔盤樓價較低,惟市場供應不多,如果有急切買樓需要,又想低價入手,不妨多做資料收集,了解二手市況,即到千居搜尋優質樓盤。  常見問題