主頁 ×
買樓 租屋 新盤 服務式住宅 海外物業
寫字樓出售 寫字樓出租 共享工作空間 服務式辦公室
按揭計算機
立即放盤
千居Spacious
1,000+ 個評分

目錄

Toggle table of contents dropdown
Search Icon
Search Icon
Loading indicator

找不到相關結果

【1分鐘認識龍床盤】 尺寸 + 間隔 + 成交 + 收租回報 + 租金比較

租買攻略 | 2026 年 9 月 22 日

納米樓是近十年建樓趨勢,當中「 佼佼者」莫過於被戲稱為龍床盤的屯門菁雋 (T plus)。想知單位到底有幾細? 室內間隔怎樣?成交價錢及租金回報如何? 已入伙業主如何評價? 業主之一的麥明詩是否仍然持有單位? 花一分鐘閱讀下文。

想緊貼樓市動向,立即追蹤千居 Facebook 及 Instagram 專頁(@spacious.hk),掌握最新地產資訊。


立即跳往:龍床盤是甚麼意思 | 屯門菁雋簡介 | 室內間隔 | 菁雋評價 | 新近成交數據 | 新近收租回報 | 常見問題


近期更新

  • 差估署每月公布住宅樓宇買賣合約數據,2026 年 8 月份住宅買賣合約總數共 4,019 宗,較 2026 年 7 月份的 4,462 宗,減少 443 宗,按月下跌 9.93 %。(2026 年 10 月)

龍床樓盤是甚麼意思

「龍床盤」一詞源於2019年落成、由俊和發展及益兆興業發展的屯門單幢新盤菁雋,其最細單位實用面積僅128平方呎(標準私家車位約134平方呎),是《一手住宅物業銷售條例》生效後最細新盤之一。當時因發展商說了句「(紫禁城再大),皇帝也不過睡張床」而引起嘩然。其後「龍床盤」一詞被廣傳,坊間用以泛指面積極細的住宅單位,亦即所謂納米樓。

至於數到位於市區的龍床單位,不得不提位於長沙灣的AVA228,實用面積最小的單位面積為129平方呎,僅比菁雋大1平方呎。


屯門菁雋簡介

地址:屯門青棉徑2號

發展商:俊和發展、益兆興業、陞域集團

座數:1

樓層:19層

單位數量:356伙

實用面積:128至794平方呎

入伙日期:2019年12月

附近交通:距離輕鐵景峰站約數分鐘步程;附近有多條巴士路線往多區。


【本週推介】搜尋全港最新上車盤 →


室內間隔

如下圖所見,室內空間僅有一個起居間、開放式廚房及明廁,扣除浴室面積,餘下可用面積約88方呎。
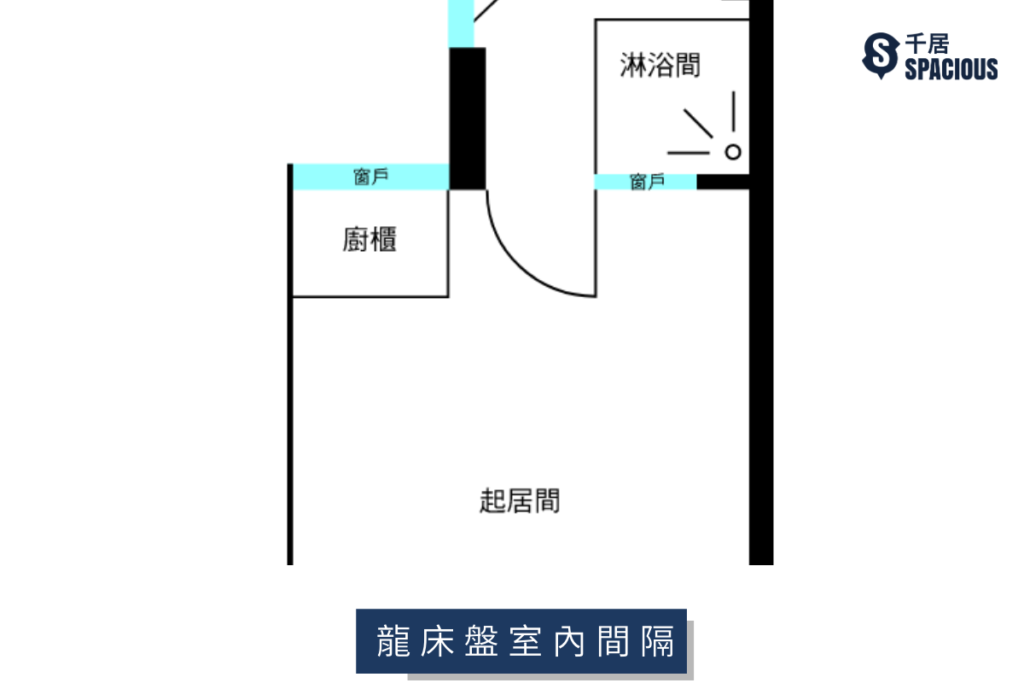
Source: wikipedia


菁雋評價

除了單位面積細為人詬病,據指入伙後有多樣裝修項目仍需要執漏,加上發展商把一層單位劏近29伙,只設3部電梯,變相令等電梯時間增加;另有單位面向公路,環境較嘈,有些單位雖加設了隔音屏,但仍有些窗戶不可打開。還要留意,部分單位的鋅盤過淺或過細,難於使用。

【買樓必讀】搜尋所有放盤 →


image source: hk01


新近成交數據

從項目2019開售到2021年期間,有不少菁雋買家沽貨。期內成交數據顯示,屋苑平均成交實用呎價由最初開售約 $15,500,升至約 $20,000。惟有關數字其後逐漸回落,至2025年2月為止,菁雋的平均成交呎價約為 $11,000 至 $13,000 水平。

屯門菁雋的另一焦點是麥明詩,她與兄長曾買入項目三個單位。

據土地註冊處資料,她持有的 128 方呎開放式單位,2019年以 183.4 萬元入市,2021年初零議價下以 235 萬出售,賬面獲利51.6萬。

而她持有的另一個開放式單位,實用面積 141 方呎,則以200萬元內部轉售予其母親,呎價14,184元,比市價低約兩成。


隨著按揭保險計劃放寬樓價限制,更多買家可以敘造高成數按揭,不再局限於樓價較平的納米樓,即上千居物色各區放盤。


【本週推介】搜尋全港最新上車盤 →


常見問題

如何提升龍床樓盤的空間?

若有足夠樓底高度(例如 3 米以上),可嘗試採用閣樓、吊櫃設計,部分龍床樓盤 (例如屯門菁雋),單位樓高約 3.5 米或以上,可進一步發揮高樓底空間。

龍床樓盤有何投資價值?

龍床樓盤入場門檻低,適合手上資金不多的投資人士作收租之用,放租對象包括單身人士、同居情侶等等。另外,本港樓價高企,樓價相對較低的龍床盤或受部份用家關注。


延伸閱讀:新手買樓懶人包

【買樓流程與開支】

買新盤程序 |買二手樓程序|首期計算| 印花稅計算|按揭教學| 律師費須知 | 管理費

【入伙準備與家居佈置】

驗樓清單|搬屋收費| 入伙儀式 | 家居保險 |室內設計|裝修工程

【搵樓攻略】

新盤一覽|十大屋苑 | 校網搵樓 | 新居屋 | 白居二 | 綠置居

WhatsAppFacebookWeChatGmailCopy LinkShare

延伸閱讀

訂閱最新地產資訊

緊貼地產市場最新動態與趨勢,做出更明智的選擇。

請輸入正確的電郵地址

推薦文章

租買攻略 | 2026 年 9 月 22 日

【車位買賣】交易流程、買賣種類、注意事項、常見問題

物業投資是香港人熱門的炒賣選擇,其實除了買賣樓宇,車位買賣也是常見的投資渠道。主要是因為車位的投資成本較低,管理風險也不高,而且車位按揭成數最高可達 7 成,容易入場,導致不少人想買車位放租,或等升值後轉售以賺取利潤。但是,你知道實際上車位買賣的運作嗎?當中牽涉的費用、交易種類和方法,都有不少注意事項,千居將會在下文與你詳細說明。 立即跳往:買賣流程|車位種類|注意事項|常見問題 買賣流程 1. 物色心儀車位 有興趣的買家可以透過代理行、住宅屋苑告示板、網上平台三方著手,尋找心儀車位,亦可比較附近車位的成交及租賃紀錄,以作價錢參考。 不過需要注意部分屋苑車位,只限出租予該屋苑住戶,投資回報可能受到限制。買家可以透過查冊看車位業權,了解該車位是否能夠自由出租予任何人。 2. 實地考察車位 車位配套和附近環境,亦是影響車位質素的重大要素,買家到現場視察,才能更清楚確定車位未來是否存在需求。 3. 申請銀行估價 如果買家選好車位後,需要承造車位按揭,就要請銀行作出估價,並且了解按揭利率和按揭年期等條款。 4. 簽訂臨時合約 車位的簽約方式沒有住宅交易般嚴謹,所以並不一定統一簽約形式,不過一般情況下,買家和賣家會簽訂臨時買賣合約,買家支付「細訂」,然後買家可以以臨時合約向銀行正式申請按揭。 5. 委派律師 雙方各自聘請律師,代表買家的律師需要審查車位的業權,而代表賣家的律師則要草擬正式買賣合約,雙方律師需要就合約達成協議。 6. 簽訂正式合約 買賣雙方通常在簽署臨時合約後 ,14 天內簽署正式買賣合約,繳付印花稅和「大訂」。簽署正約後,一般 45 天內,雙方就會完成過戶手續。 車位種類 車位買賣並沒有限定種類,除了最常見的住宅車位外,還有工業大廈和商業大廈車位、大型貨車專屬車位、電單車車位、私家車車位等等,視乎投資者對哪一種車位的升值潛力有信心,或者買家個人需要而選擇。 注意事項 雖然車位的價錢比住宅低,但是也應該謹慎為主,不要忽視當中的細節。投資車位之前應注意的事項如下: 省略臨時合約 車位交易的手續與住宅買賣相似,但是會出現跳過簽署臨時買賣合約的情況,即是交易只需要直接簽正式合約,沒有「撻訂」的可能發生,任何一方簽約後反悔都可能被要求賠償。 車位開支 買賣車位經常性忘記的開支,就是車位需要繳交差餉及地租。差餉為每年車位租值估價的 5 %,而地租根據不同車位而異,通常是租值估價的 3 %。 新樓認購車位 一般新樓都會推出「車位優先認購」,即是買家如能在指定時間內,完成簽署臨時買賣合約,就可以優先認購車位,而認購的數目通常都有限制。所以如果對買新樓連車位有興趣的買家,不妨多留意發展商的車位發售。 有不少住宅樓盤會連車位出售,亦是作為車位投資的好選擇,如果你對更多同類樓盤有興趣,即上千居搜尋各區筍盤。 常見問題

租買攻略 | 2026 年 9 月 23 日

【新盤認購】買樓花 VS 現樓大不同

港人喜歡買樓,而無論是自住或是投資,新盤都非常受追捧,因此常有新盤超額入票的新聞。現時大部分新盤都是預售「樓花」,但其實亦有部分為「現樓」。千居為你分析買樓花和買現樓的分別。 立即跳往:買樓花|買現樓 | 常見問題 買樓花 「樓花」即是未落成的新樓,以預售形式發售。一般情況下,發展商傾向發售樓花,以方便資金流轉,管理風險。簡單而言,購買樓花步驟如下: 受政府規管,由公布價單至入伙,樓花期可多達 30 個月,一手市場上,絕大部分新盤以樓花預售,關鍵日期一般定於未來兩至三年內。 買現樓 現樓即是樓盤經已落成,發展商已取得或即將取得「入伙紙」及「滿意紙」,買家毋須等候樓花期,買入後短時間內即可入伙。 第一張價單便以現樓發售的新盤並不多,近年例子有前身為酒店的長沙灣WEST PARK、由宏安地產發展的鴨脷洲Coasto,以及協成行旗下筲箕灣傲華等。 發展商一般會分階段推價單,愈後發售的單位,愈有機會已經建好,能現樓發售。買家購入現樓後,近乎可即買即住,固然比樓花更為吸引。 買現樓的程序大致與買樓花相近。樓花買家可選擇樓花期完結、即入伙前才開始供按揭(建築期付款),或買入後便立即供按揭(即供付款);而現樓因不存在樓花期,故不存在即供按揭。 政府於 2023 年 7 月,進一步放寬了按揭成數上限,9 成按揭樓價上限增至 $1,000萬、8 成按揭上限增至 $1,500萬元。 除了新盤現樓,所有二手樓都符合新按保申請,即上千居搜尋各區筍盤。 常見問題

租買攻略 | 2026 年 10 月 13 日

一文看清:分契樓辦理程序與風險

你知道樓契也可以分為許多形式嗎?長命契、半契樓、分契樓……每一種都有不同界定單位業權的方式,並沒有一種樓契分權方式是最好、或最差的,每款各有利弊。 假如你是準備分契的業主,或者你是有興趣入手分契樓的買家,那你千萬不能錯過以下文章,千居將為你介紹分契樓的辦理程序,還有需注意的分契風險,教你分辨分契樓和普通劏房。 立即跳往:分契樓定義 | 常見分契物業例子 | 申請程序 |分契風險 |常見問題 分契樓定義 分契樓指將一個物業分拆成為兩個或以上較小的單位,每個分拆單位都擁有獨立的業權,可以作單獨買賣或按揭申請。 常見分契物業例子 自從2024年《施政報告》宣佈所有物業類型及樓價的按揭上限調至7成按揭,準業主要申請按揭,交付首期就較以往輕鬆。但在按揭規定未放寬前,超過一定價值的物業,按揭成數上限較低,只有5至6成。有部份業主為了借取更高成數貸款,可能會用物業分契的方式。 以住宅和車位分契為例,如果業主購入的單位連車位價值超過$1,000萬,按揭最高只能批出5成,但業主又想推高按揭成數,可以有以下做法: 第一,如果樓契本身沒有註明單位和車位是「合契」形式,業主可以將兩個項目當成獨立交易,分開申請按揭,當兩個項目分部低於$1,000萬,就能夠申請高於5成的按揭(新按保計劃)。 第二,業主可以嘗試要求賣家在交易成交前進行「分契」,拆開兩個項目,然後分部由不同業主購入,例如夫妻各購入一個項目,就可以分開申請按揭。假設住宅單位價值$850萬,車位價值$250萬,丈夫購入單位,妻子購入車位,丈夫的住宅單位可以申請八成的高成數按揭,即是$680萬,而妻子則可以申請四成按揭,即是$100萬,總共借貸$780萬,等於整個項目的七成按揭,比起原本合併一起能申請的五成按揭高出兩成。 因此在過去,不少買家在遇上需要提高按揭成數的情況時,往往會選擇分契的形式買入物業。 申請程序 分契風險 銀行拒絕按揭 不少分契樓屬於舊區住宅,甚至為分契唐樓,當中涉及的業權分割可能較為複雜。因此,銀行日後未必願意接受任何分契樓的按揭申請。買家可能要做好一筆過付款之心理準備,或者投靠其他利率較高昂的財務機構作按揭申請。 難以符合分契規格 一般物業需要面積夠大,才可以在間隔改動後依然符合走火通道要求,另外所有改動均不能影響樓宇結構、排水及通風系統。整體而言,成為合法分契樓的程序非常嚴謹,因此並不是所有物業都能成功分契。 費用高昂 分契的程序需花費不少律師樓費用之餘,也要另外聘請合資格的測量師規劃圖則,再委派合資格的工程公司負責執行圖則,加上工程的費用,整筆支出相當不菲。 分契樓VS劏房 分契樓與劏房確實有其共通之處,尤其兩者都集中在舊區舊樓,並且在間隔改動上,均可能作出分割的變動。但是,除此之外,兩者的意思絕對不能互相取代。 劏房,又成為分間單位,指一個單位在原先經批准的圖則上,再分割成為兩個或以上的獨立房間,當中涉及的改動一般都是不影響單位結構牆的工程。 雖然分契樓同樣包含分割工程,但是涵蓋的層面主要針對分割後,各分拆單位擁有獨立的業權,而非單單是間隔上的改變。 對於有需要分契的業主,建議分契前還是多作資料搜集,以免失敗時得不償失,損耗更多金錢心力,如果對於各類型樓盤有興趣,即上千居搜尋各區筍盤。 常見問題