主頁 ×
買樓 租屋 新盤 服務式住宅 海外物業
寫字樓出售 寫字樓出租 共享工作空間 服務式辦公室
按揭計算機
立即放盤
千居Spacious
1,000+ 個評分

目錄

Toggle table of contents dropdown
Search Icon
Search Icon
Loading indicator

找不到相關結果

銀主盤邊度搵?購買程序+入標/拍賣+睇樓攻略|逆市執平貨

租買攻略 | 2026 年 9 月 22 日

買樓資金有限,想以低於市價買樓,可以考慮「銀主盤」。但行經地產舖,或在網上搜尋,似乎不見銀主盤的蹤影,到底神秘的「銀主盤」與一般放售樓盤有甚麼分別?買家應如何搵樓、睇樓,以至入手?等千居教你銀主盤購買程序!

想緊貼樓市動向,立即追蹤千居 Facebook 及 Instagram 專頁(@spacious.hk),掌握最新地產資訊。


延伸閱讀:新手買樓懶人包

【買樓流程與開支】

買新盤程序 |買二手樓程序|首期計算| 印花稅計算|按揭教學| 律師費須知 | 管理費

【入伙準備與家居佈置】

驗樓清單|搬屋收費| 入伙儀式 | 家居保險 |室內設計|裝修工程

【搵樓攻略】

新盤一覽|十大屋苑 | 校網搵樓 | 新居屋 | 白居二 | 綠置居


立即跳往:銀主盤是甚麼|銀主盤定價|銀主盤購買程序|銀主盤按揭|常見問題


近期更新

  • 差估署每月公布二手住宅成交數據,2026 年 8 月份二手住宅成交總數共 3,077 宗,較 2026 年 7 月份的 3,666 宗,減少 589 宗,按月跌 16.07 %。(2026 年 10 月)
  • 差估署公布住宅租金統計數據,2026 年 8 月份住宅租金指數為 210.3 點,較 2026 年 7 月份的 206.9 上升 0.2 點,按月上升 1.64%。(2026 年 10 月)

甚麼是「銀主盤」?

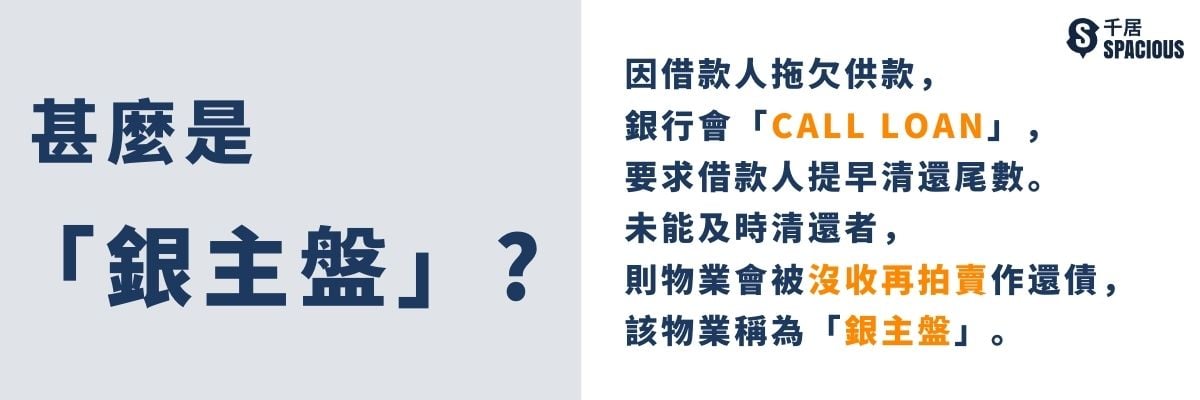
業主如未能按時償還按揭貸款,放貸人或會發出 Call Loan 要求,意即銀行決定收回貸款,不再為借款人放貸,業主須於指定期限內清退尾數。

如業主未能贖回貸款,銀行作為放貸人,會入稟法院提告,法院沒收抵押物業,再由銀行委託代理或拍賣行向公眾放售或拍賣,以填補債務。

放貸人又稱「銀主」,向銀行借按揭,銀行便是單位的「銀主」,向發展商旗下財務公司借按揭(又名「發展商按揭」),「銀主」則為財務公司;而這類被沒收再賣出去的物業,就稱為「銀主盤」。
甚麼是銀主盤

【買樓必讀】搜尋所有放盤 →


銀主盤定價

有部分人將銀主盤理解為無契樓、釘契樓等另類樓盤,基於原業主的種種問題,導致買家要承受額外的風險,故此業主會減價,以低過市價的價錢放售。

但銀主盤不存在業權或物業問題,當銀行收回物業,銀行便是單位的業主。既然如此,銀主盤不存在拖累樓價的隱憂。

不過,現實中確有不少低於市價發售的銀主盤,但「筍」不在於契約有問題,而是因為:

1. 經濟差,樓價跌

銀主盤湧現,多為經濟不景,業主財政狀況受到影響,唯有斷供。銀主收回這些物業後,會以當時的物業估值作為定價基準。經濟差,樓市跌,物業最新估值固然會被拉低,甚至不及當年的買入價,卻不代表銀主盤會以低過現時的市價發售。

2. 斷供物業狀況參差

斷供物業的質素和屋內狀況難以預料,部分較高質的銀主盤外觀如同一般單位,也有些銀主盤滿佈垃圾,殘破不堪。單位狀況會影響售價,保養差的銀主盤,自自然然要割價才能吸引買家。

3. 公開市場業主叫價過高

銀主盤會根據估價來定價,但一般業主放盤則由賣方自由叫價。業主為了要「揸價」,拉闊叫價和底價的距離,通常會訂一個比估價高 5% – 10% 不等的叫價。

當同期的銀主盤反映最新物業估值,而業主放盤則比估值高,相比之下,貼近市價的銀主盤就是平貨。


【買樓必讀】搜尋 600 萬內上車盤 →


銀主盤購買程序

1)搜尋銀主盤

你可於拍賣行網頁、報章、宣傳單張、地產舖甚至 Facebook Group 等地方見到樓盤廣告,當中會包括拍賣日期、時間和地點。一般來說,銀主盤須經代理洽購。

2)預約睇樓

拍賣之前你可預約睇樓。部分銀主盤並非交吉放售,意思是原業主遷出前沒有將單位還原,銀主亦不會代為清空單位,睇樓時要有心理準備。

另外,部分銀主盤會連租約出售,能否視察單位,或要視乎租戶會否通融。

3)參與拍賣/入標

選定心水銀主盤,可以入標參與拍賣。銀主盤拍賣有分公開放售和公開拍賣。

公開放售

銀行會委託地產代理放售物業,開價一般參考市價。如買家有興趣,可經代理「入標」,將出價寫入標書,再遞交至銀行。

這種「暗標」出售的方式一般有招標期,銀行會在截標後售予出價最高的買家。如所有標書的出價均低過銀行底價,銀行可重新招標。

入標時,代理通常會要求買家同時付臨訂(約出價的3%-5%),以防買家中標後反悔。未能成功投得物業的買家會獲退回臨訂。

公開拍賣

如果物業條件欠佳,多輪招標均無人問津,銀行或委託拍賣行拍賣物業。拍賣行會於拍賣當日委託幾間測量師行進行物業估價,再以估值中位數作為當日拍賣的底價。

有興趣的買家可帶同臨訂,於拍賣當日即場「明標」出價。銀主盤拍賣一樣是價高者得,成功投得物業的買家須即時簽署拍賣合約。如買家出價依然低過銀行底價,銀行仍可選擇重新拍賣。

只要買家出價高過銀行底價,銀主盤即屬「價高者得」,不似業主放盤般需要一輪議價拉鋸,甚至要與業主夾人緣。


【買樓必讀】搜尋所有放盤 →


銀主盤按揭

如果單位純粹因原業主欠債而淪為銀主盤,新買家買入後申請按揭一般不會有困難。

但如果銀主盤同時存在僭建、遺失樓契、業權不清等問題,對承造按揭就有影響。簽過臨時買賣合約,等同買家已接受物業的所有現況,簽約後即使發現業權問題,買家亦不能向銀行提出爭議。

如有僭建,買家清拆僭建物後,大部分銀行都會批按揭。

如欠缺樓契等重要文件,買家亦可嘗試辦理遺失樓契宣誓補領,補領後仍有機會承造按揭。如真的無法尋回,銀行未必願意提供按揭。

同樣地,業權不清的物業,銀行亦不會批出按揭。


銀主盤不一定低於市價,亦有機會因業權不清而影響按揭申請。事實上,二手市場亦常有低市價成交個案,關鍵在於做多些資料搜集,即上千居搜尋各區筍盤。


【買樓必讀】立即搜尋全港優質放盤 →


常見問題

審批銀主盤按揭時,銀行會考慮買入價還是估價?

一般而言,銀行會比較兩者價格,並以較低者為準。

銀主盤成交期如何釐定?

有別於一般買賣由雙方商議成交期,銀主盤的成交期是由銀行決定,一般約一個半月,如需申請高成數按揭,應盡早提交申請。


WhatsAppFacebookWeChatGmailCopy LinkShare

延伸閱讀

訂閱最新地產資訊

緊貼地產市場最新動態與趨勢,做出更明智的選擇。

請輸入正確的電郵地址

推薦文章

租買攻略 | 2026 年 10 月 8 日

【美孚新邨搵樓攻略】平面圖、交通、景觀、間隔、各期特色

前身為油庫的美孚新邨,是不少港人心目中的十大屋苑上車盤,雖然樓齡逾 40 年,成交量卻持續暢旺,到底該屋苑有著甚麼過人之處,至今仍吸引買家入市? 即讀千居整合的美孚新邨揀樓懶人包,了解美孚新邨的交通、景觀、生活配套、平面圖,以至期數分析,探究這個鐵路上蓋屋苑,如何做到有價有市! 立即跳往:美孚新邨簡介|配套|各期特色|間隔 + 平面圖|常見問題 近期更新 美孚新邨簡介:老牌大型屋苑 美孚新邨(Mei Foo Sun Chuen)位處荔枝角,於 1968 年 至 1978 年間,分 8 期落成,提供99 幢分層大廈,普遍一幢兩座,合共有 195 座,為全港最多座數之屋苑。 美孚新邨共提供 13,149 伙單位,一梯 1 至 4 伙,實用面積介乎 429 至 1,435 方呎,間隔包括 1 至 4 房,是少數提供一房戶型的藍籌屋苑。 美孚新邨是香港首個大型私人屋苑,初時臨海而建,望向九龍西海岸線,但隨著經濟及城市發展、屋苑已由臨海位置逐步內移,景觀也由海景變園景。 2003 年西鐵綫通車,毗鄰美孚新邨的美孚站,成了連接九龍新界的交滙點,為屋苑帶來雙鐵路優勢,吸引了區外捧場客,造就了屋苑穩定的投資及租務需求。 美孚新邨資料 發展商 美孚企業(後被新世界收購) 入伙年份 1968 至 1978 年 地址 荔枝角 座數 8 期 99 … Continue reading "銀主盤邊度搵?購買程序+入標/拍賣+睇樓攻略|逆市執平貨"

租買攻略 | 2026 年 9 月 18 日

養狗必睇﹗港島區可養寵物屋苑一覽

喺香港住,唔好話養寵物啦,有時養自己都有困難!今時今日越來越多情侶同夫妻都唔願生仔,寧願養狗養貓。如果想喺港島區養寵物,不如慳返啲時間搵樓,直接睇邊間屋苑俾你養寵物啦!

租買攻略 | 2026 年 9 月 22 日

【新樓 VS 舊樓】利弊分析、成本開支、入住時間、按揭敍造、裝修設施、常見問題

新樓 VS 舊樓,是不少準買家的抉擇。新樓配套多,發展商亦會提供不少優惠。二手樓的管理費較便宜,實用率相對佔優。新盤或舊樓各有特色,兩者有多大分別?入市前分別要注意甚麼?千居為你詳列新樓舊樓的差異。 立即跳往:買樓成本|入住時間|按揭敍造|裝修要求|屋苑設施|其他開支|常見問題 近期更新 買樓成本 新樓優惠多 新樓樓價一般是明碼實價,無議價空間,但不少新樓發展商會提供優惠,例如會員優惠及即供付款優惠,折扣可多達20%。此外,部分發展商會與財務公司合作提供一按、二按及各項貸款計劃。 二手樓可議價 二手樓則有議價空間,可藉由委任地產經紀,為買賣雙方講價。遇產業主因事急需轉售單位,例如移民或套現,買家有機會以低於同區屋苑平均成交價入市。 入住時間 樓花須等候入伙 樓花,意即未落成或未批准入伙,但獲地政總署批售的新樓盤,何時能入住,要視乎樓花期,最長可達30個月,即買家有機會在購入後的2年半,才可入伙。 部份舊契新盤,因毋須取得「預售樓花同意書」,其樓花期可能會更長。如果買入新盤現樓(即已落成的新樓),買家則毋須等候樓花期,可短期內入伙。 由於大多數新盤未落成前開售,發展商會設置示範單位以供參考,買家在購入樓花前可透過售樓書,了解新項目詳細資料,例如坐向、樓面平面圖等。 二手樓視乎雙方協議 購入二手樓,入住日期則按買賣協議而定。一般而言,二手買賣的成交期(由簽署臨時買賣合約至成交日所需的時間),介乎30至60天。如遇上突發情況,例如大規模疫症 ,建議成交期應不少於60天。 另外,買家須注意,成交期應是雙方協議,不應被賣家主導。部份業主為更快得到賣樓款項,會要求縮短成交期。亦有些情況是物業以連租約出售,即仍有租客居住,要等租客搬遷後才可交吉。 按揭敍造 一手按揭較寬鬆 比起二手樓,一手樓按揭審批較寬鬆,因除了銀行提供按揭,買家一般可申請發展商按揭,這類按揭的審批條件更為寬鬆,故適合首期不足的買家。按揭保險計劃已先後放寬成數上限及適用的物業類型。現時,購買1000萬元以下樓花,使用即供付款計劃,亦最多可以借9成按揭;換言之,想承造高成數按揭,並不限於使用建築期付款。 買家亦須注意,銀行是以折實價批出按揭。如果發展商在合約上列明優惠,例如免第一年管理費,銀行在審批貸款額時,會先在合約樓價上扣減那些優惠(俗稱光豬價),令最終批出的按揭貸款,可能比預計少。至於按揭保險申請,則以合約列明的樓價審批,即不會扣減發展商折扣優惠。 二手樓按揭較複雜 二手樓宇的買家須自行尋找銀行承造按揭,手續比較繁複。視乎物業類型、樓齡或其他狀況,銀行對二手樓的按揭審批較保守。對於樓齡較高的樓盤,銀行有機會縮短按揭年期,即業主須預留較多首期才可上車。 裝修要求 新樓提供保養期 一手單位會有基本裝修,發展商會提供部分傢電,有些更會連裝修出售。另外,多數發展商會為單位提供1至2年的保養期,如果業主在驗樓及入住時發現問題,可要求發展商跟進維修。 舊樓可能須翻新 二手樓入伙後,如業主發現單位有問題,如漏水及牆身發霉等,則須自費處理。除了翻新單位,業主亦可能要夾錢,作為維修大廈或屋苑公共設施的費用。 屋苑設施 一手樓配套較多 大多數一手樓盤有多元化的會所設施及物管服務,以作招徠。常見的屋苑設施包括健身室、宴會廳、游泳池、遊樂場等。業主可預約使用相關設施。但要留意,一手居屋則較少設有會所。 二手樓未必設有不同設施 雖然部份二手樓亦設有會所,但相比起新盤,所提供的服務及設施種類相對較少。部分設施亦有可能因使用量太低或維修費過高而關閉。 其他開支 新樓盤管理費較高 一手樓的會所服務及設施多,管理費亦相對較高。近年管理費有上升趨勢,不少中小型新盤、豪宅或單幢樓的管理費,普遍而言,都比大部份二手屋苑或舊樓更高。 舊樓或需強制驗樓 所指的「強制驗樓計劃」,是政府規定樓齡30年或以上的樓宇,須每10年進行年一次樓宇檢驗,包括公用地方、外牆、伸出物及招牌等,另外還有「強制驗窗計劃」,要求業主修理有潛在風險的窗戶,意味著買家可能要支付更多維修或保養費用。 一手樓、二手樓各有利弊,以上各項需要仔細考慮,當然亦要時刻留意樓市發展,以決定最適合的入市時機。了解更多樓盤資訊,即上千居尋找各區樓盤。 常見問題