主頁 ×
買樓 租屋 新盤 服務式住宅 海外物業
寫字樓出售 寫字樓出租 共享工作空間 服務式辦公室
按揭計算機
立即放盤
千居Spacious
1,000+ 個評分

目錄

Toggle table of contents dropdown
Search Icon
Search Icon
Loading indicator

找不到相關結果

【家居保險貼士】自住業主、出租業主及租客須知

租買攻略 | 2026 年 9 月 23 日

無論租樓還是買樓,都應先了解背後所承擔的風險,才能住得放心又安心。家居保險是專門為業主、租客設計的保障,減輕住屋或投資風險。業主、租客都有機會遇到物業損毀,或其他意外造成損失的情況,千居將在下文為你提供小貼士,教你挑選最適合你的保障。

想緊貼樓市動向,立即追蹤千居 Facebook 及 Instagram 專頁(@spacious.hk),掌握最新地產資訊。


立即跳往:應購買什麼保障|離家損失財物|雪櫃失靈|大廈爆水管|惡劣天氣造成損失|何時應購入家居保險|常見問題


近期更新

  • 差估署每月公布住宅樓宇買賣合約數據,2026 年 8 月份住宅買賣合約總數共 4,019 宗,較 2026 年 7 月份的 4,462 宗,減少 443 宗,按月下跌 9.93 %。(2026 年 10 月)

自住業主/出租業主/佔用人或租客應購買什麼保障?

假如物業用途為自住,業主應期望單位內任何毀壞、個人財物都能夠得到保障,以及保護自己免受法律追討。如果選擇出租單位,許多人或會以為責任只落在租客上,其實業主亦有機會要為第三者受傷,或單位任何事故負責。

另一方面,家居保險不止適用於業主,租客亦有責任保障自己,一般租約已列明租客需為單位財物負責,另外租客若因疏忽致他人受傷,亦要負上法律責任。

*租客是正式簽約的承租人,佔用人是住在單位的非承租人,如租客的家人。

市面上有不同的家居保險方案,每間公司提供的保障範圍也不一樣,消費者應根據個人情況,仔細挑選最適合自己的計劃,以下是千居為你挑選的建議方案:

樓宇結構保障(業主 – 自住或出租)因意外而導致家居結構損毀
個人財物保障(業主 – 自住 / 租客 )個人財物遭到損毀,包括家居以外地點的金錢損失
第三者責任保障(業主 – 自住或出租 / 租客)如遇上火災或水管爆裂等事故而導致第三者財物損失或意外身體受傷
租金保障(業主 – 出租)如出租物業的家居財物遭受意外損失或損毀而引致的實際租金損失
家居財物保障(租客 / 佔用人)居所內屬於租客及/或佔用人的家居財物遭到意外損失或損毀

租金保障是針對出租業主而設的保障,如單位遭受意外損毀而暫時無法出租,保險公司將可賠償期間的實際租金損失。受條款及細則約束,即看 AXA 安盛賠償詳情,以保障出租權益。


賠償個案一:離家損失財物

每逢節日假期,不少人都會選擇出遊,丟空家裡一段日子,外遊返家後發現遺失錢包、現金或任何財物,遇上這種情況該怎麼辦呢?

家居保險的基本保障已包括因入屋盜竊而造成的損失,保險公司會要求受保人提供相關機構發出的盜竊報告,例如警方,以及其餘相關的證明文件,以處理相關的索償申請。

受條款及細則約束。


賠償個案二:雪櫃失靈


早前屯元天地區的屋苑因中電電纜起火而停電,耗時足足一個晚上才恢復電力供應,家家戶戶的電器都失靈,不少人雪櫃的食材變壞發臭。如果你一早購買了家居保,保險公司會按你重新添置食材的費用作出賠償。

除了雪櫃食材,一般家居財物包括傢俱、裝置及設備,例如衣櫃、床架等,都屬於受保範圍。另外,業主或租客的個人財物,包括貴重物品如現金、名錶、首飾等,家居保險也能夠保障因意外而造成這些物品的損失。

受條款及細則約束。


賠償個案三:大廈爆水管
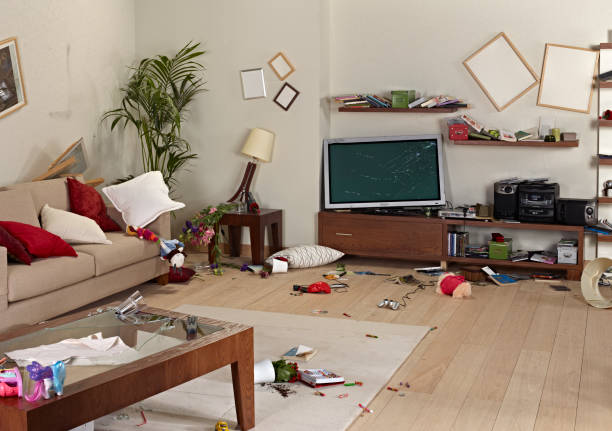


萬一遇上大廈爆水渠,水流湧入單位並造成水浸,暫時不宜居住,租客需要遷出,業主在維修期間將會失去原本應有的租金收入。假如遇上這個情況,你不用擔心,租金保障將會賠償你損失的金錢,保證你不會失去固定的收入來源。

受條款及細則約束。


賠償個案四:惡劣天氣造成損失
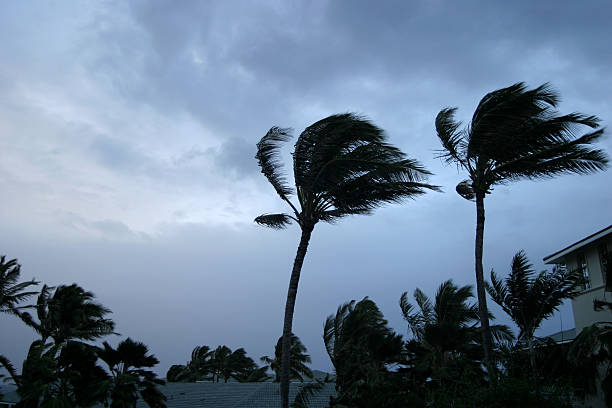


打風期間,如果暴風雨摧毀大廈的電力系統,導致電梯服務暫停,為免要爬樓梯上樓,你可能會選擇到外租酒店暫住。如果你已購買相關家居保險,保險公司可就你的臨時住宿及膳食費用作出賠償。

任何惡劣天氣如 8 號暴風信號或以上,或者黑色暴雨警告信號,導致食水、電力或電梯等服務供應暫停,都有機會獲得保險賠償。

颱風季節期間,一些保險公司更會提供免費的額外保障,例如額外的家居財物及第三者責任保障,及免費增加人生意外保障。

受條款及細則約束。


何時應該購入家居保險?

買樓時若向銀行承造按揭,銀行一般都會要求你購買樓宇結構保險,以保障銀行風險,業主可一併購買其餘保障,以確保收樓開始,單位一切損毀都能獲得賠償。

如業主有意出租物業,應在出租前買保險,在正式出租前保障已經生效。即使出租後立即發生意外,在法律開支及賠償責任上已有一定保障。

而對於佔用人或租客而言,更是應該在入住前已經買好保險,以確保不會剛剛搬進新家,就已經要賠償或負上任何法律責任。


意外永遠無法預料,無論租客還是業主,都不應該忽略家居保險的重要性。購買保險前,記得預先評估個人情況,根據自己的需要選擇合適的項目。立即查看 AXA 安盛最新的家居保險計劃以獲取更多相關資訊。


常見問題

家居保險有什麼不受保事項?

視乎不同家居保險條款,一般違例僭建、機件故障、自然損耗等造成的損失都不受保障。

家居保險保費計算方法?

一般根據單位的建築面積計算,面積越大,保費越貴,此外亦會考慮投保人附加的額外保障而增加保費。

投保後保障立即生效嗎?

部分家居保險設有等候期,等候期間保障尚未生效。


以上資料只供參考。 要了解保障範圍、條款、細則及主要不保項目,立即前往了解 AXA 安盛家居保險計劃的最新資訊及詳情。


【延伸閱讀】各類保險比較/須知

家居保險|火險|家傭保險


WhatsAppFacebookWeChatGmailCopy LinkShare

延伸閱讀

訂閱最新地產資訊

緊貼地產市場最新動態與趨勢,做出更明智的選擇。

請輸入正確的電郵地址

推薦文章

租買攻略 | 2026 年 10 月 20 日

【信用卡交租】回贈攻略、網上銀行、支付平台、獎賞實例

原來用信用卡交租,都可以賺取現金回贈、存積分賺里數?香港人最愛「碌卡」消費,以獲得信用卡的回贈優惠,但是你又知不知道信用卡都可以交租,而且還有不同的繳費方法?如果公屋住戶想用信用卡交租,只可以透過網上銀行繳費,而私人住宅的住戶,除了網上銀行,還可以透過不同交租平台繳費,包括Citi PayAll、Rentsmart租好啲、Reap 和 KeyChain Pay 。千居將會在下文,介紹各種信用卡交租途徑,並且為你比較不同途徑的優惠,教你挑選最合適自己的交租方式。 立即跳往:網上銀行|Citi PayAll|Rentsmart 租好啲|Reap|KeyChain Pay|網上銀行 VS 平台|回贈獎賞實例|常見問題 近期更新 網上銀行 如果你是公屋住戶,就可以透過網上銀行,以信用卡支付租金予房屋署,賺取信用卡回贈。 支持積分回贈的銀行主要有滙豐銀行、中銀香港、中信銀行(國際)、恆生銀行、中國建設銀行(亞洲)和富邦銀行等等。但是必須注意,並不是以上每間銀行的每張信用卡都可以獲得回贈。 但是,如果你租住的屬於私人物業,經網上銀行信用卡繳費,則不能賺取信用卡回贈和優惠。 回贈優惠 以下是透過各大網上銀行,以信用卡交租的回贈詳情: 信用卡名稱 回贈優惠 上限 中銀信用卡 $ 1 = 1 簽賬積分 每月結周 10,000 分上限 恆生enjoy卡 0.5 %現金回贈 不設上限 恆生MPOWER 0.4 %現金回贈 不設上限 建行(亞洲)eye信用卡 $ 1 = 1 分 或 $ 15 /里 每年上限為最新信用額的 12 倍 滙豐卓越理財信用卡 0.4 %現金回贈 每月結周首$ … Continue reading "【家居保險貼士】自住業主、出租業主及租客須知"

租買攻略 | 2026 年 9 月 25 日

「踢契」原因知多少|一文看清踢契、屋仔、掛臘鴨意思

準買家因各種樓宇問題而「踢契」,時有所聞,到底踢契有甚麼意思、踢契原因為何,業主如何避免?踢契與「屋仔」有甚麼關係?文末加映:千居教你地產術語「掛臘鴨」、「麵粉價」兩詞點解! 立即跳往:「踢契」意思|踢契後果|常見踢契原因|屋仔業權問題|常見問題 近期更新 「踢契」意思 「踢契」正式為「業權質詢」,意思指買賣雙方在簽妥臨時買賣合約或正式協議後,賣方必須提交樓契等文件,證明物業業權良好,並為市場所接納(Good and Marketable)。 賣方提交文件後,買方可在合理期間內(一般為收到樓契文件後 7 個工作天),就樓契內容或物業之狀況,藉律師行向賣方提出合理的業權質詢(即踢契)。 如賣方律師未能在合理期限前(一般為成交前最少一個工作天),就業權提問作出完滿解答,以及提供令人信納的證據,即或被視作違反了簽訂協議,買方「踢契」成功。 踢契後果 如買方踢契成功,則有權終止買賣,向賣方取回訂金,並向稅務局申請退回印花稅。買方更有權根據合約條款,向賣方提出進一步法律訴訟。 亦因如此,有買方會借用「踢契」的手段,設法在不用撻訂的情況下終止交易。 常見踢契原因 以下情況,賣方或被視作未能證明「業權良好」,即不能證明擁有出售該物業的權力: 以上情況,常見於舊樓和村屋,亦即「屋仔」。 屋仔業權問題 丁屋、村屋等屋仔的地權、業權追溯年份久遠,不免有業權文件遺失、沒有紀錄的問題,而遺產物業又常有業權糾紛的問題,令「屋仔」和「踢契」劃上關係。 要避免踢契,買賣雙方最好找熟悉驗契的律師,及早揭發業權問題,修補漏洞,訂立與情況相乎的合約,避免交易落入訴訟程序。 買樓除了要學會避開陷阱,更要掌握樓盤資訊,才可買得心頭好,即上千居物色各區放盤。 常見問題

租買攻略 | 2026 年 10 月 21 日

【相連單位】相連種類、優點、風險、常見問題

家庭成員多,又想同住大單位,可考慮入手相連單位。但原來放盤量甚少的相連,也有不同分類,甚麼是「原裝相連」?甚麼是「自製相連」?相連單位有甚麼優點及潛在問題?購買時有什麼注意事項?千居為你逐一解答。 立即跳往:相連單位種類|相連單位優點|購入相連單位風險|常見問題 近期更新 相連單位種類 相連單位,可理解為兩個上下或左右相鄰單位,打通成一個單位,可再細分為「原裝相連」或「自製相連」。 原裝相連 「原裝相連」是指發展商推出相連時,已向屋宇署申請打通單位,購入單位時,只有一張樓契,與一般獨立單位無異,複式單位便是其中一種常見例子。 自製相連 「自製相連」則是業主自行將兩個獨立、相鄰單位打通,購入這類單位,一般會涉及兩份樓契。 相連單位優點 靈活改動空間 比起相約面積的大單位,相連單位有更大的改動空間,可選擇是否保留多一個廚房、浴室,甚至合拼兩個單位大門。除此之外,屋主可以重新規劃不同區域,與家人共住的同時,又可保留私人空間。此外,市場上亦未必提供多達5房以上的分層戶,相連單位正好彌補不足。 回報較高 相連單位在市場並不常見,故常被視為特色樓盤,售價自然較高。一般而言,其售價比兩個同面積單位,大約高一至兩成。就算在樓市不明朗時,這類單位的價錢及出租比率,亦較同面積大單位高。 購入相連單位風險 未入則改動 自製相連單位,是原業主在發展商設計上作出改動,買家購入該類單位前,必須確認已完成屋宇署的入則申請。如單位改動未入則、有任何違規情況、或契約不清晰,日後轉售可能面臨法律訴訟。 多付印花稅(現已撤辣) 原裝相連單位,一般被視為是一個物業買賣,所在在計算物業印花稅上,等同於處理單一住宅物業。至於自製相連,本來是來自兩個獨立的物業,亦即一次過買入兩個單位。在撤辣之前,業主須至少為其中一間支付 7.5% 的新住宅從價印花稅。 例如,陳先生以首置身份買入自製相連單位,當中為單位A及單位B。兩個單位分別各有一張樓契。陳先生須就單位A繳交首置印花稅(較低稅率),而單位B則屬第二個物業,須繳交 7.5% 從價印花稅。 值得留意,財政司司長陳茂波在《2024-25年財政預算案》宣布,新住宅從價印花稅 (NRSD) 及額外印花稅 (SSD) 即日起全面撤銷,意味著任何買家(包括相連單位買家),只需按第 2 標準稅率繳付從價印花稅,亦可隨時在買入物業後放售,而毋須支付額外稅收。 減按揭成數(已取消) 無論哪一種相連單位,業主亦可向銀行遞交按揭申請,銀行會根據物業情況作出決定。一般而言,在銀行角度,原裝相連單位的按揭批核,與單一物業相同。 而自製相連單位的按揭申請,因視為買家購入多於一個按揭物業。金管局在2024年10月16日起,放寬了物業按揭措施,即使按揭申請人在申請按揭時,如果已有其他按揭在身,亦不用扣減按揭成數上限。 但是,在放寬之前,持有「自製相連」單位,由於是兩個分別的物業,因此業主申請按揭的成數上限會被下調一成,變相須支付更多首期。另有些情況,業主須補回相連牆,銀行才提供按揭承造。因此,在購入相連單位前,業主應先向銀行或按揭專員查詢意見。 雖然相連單位有價有市,惟市場供應不多,如果需要較大的居住空間,不妨留意不同屋苑的大單位,尤其現時按揭保險計劃進一步放寬,所需首期比以往少。想了解更多樓盤資訊,立即到千居尋找心水樓盤。  常見問題